Après un accrochage, la priorité est de sécuriser les lieux, mais il faut aussi agir vite pour préserver ses droits. En France, la déclaration d’un accident à l’assureur doit généralement être faite dans les 5 jours ouvrés, même lorsque l’autre conducteur refuse de signer ou que les dégâts semblent minimes. Je détaille ici les délais, les démarches utiles et les erreurs qui peuvent compliquer l’indemnisation.
Les délais essentiels après un accident de voiture
- 5 jours ouvrés pour déclarer un accident matériel à son assureur.
- Le constat papier se remplit de préférence sur les lieux, avant la séparation des conducteurs.
- Un conducteur qui refuse de signer ne vous dispense pas de déclarer le sinistre.
- En cas de blessure, il faut prévenir les forces de l’ordre et consulter rapidement un médecin.
- Un retard n’entraîne pas automatiquement la perte de l’indemnisation, mais il faut envoyer la déclaration sans attendre.
Le délai à respecter pour déclarer l’accident
Le délai d’envoi du constat amiable correspond en pratique au délai de déclaration du sinistre. Pour un accident de la circulation, le contrat prévoit généralement une période de 5 jours ouvrés à compter de l’accident. Le Code des assurances fixe ce délai minimal, ce qui signifie que votre contrat ne peut normalement pas imposer une durée plus courte.
Les jours ouvrés correspondent habituellement aux jours travaillés du lundi au vendredi, hors jours fériés. Par exemple, après un accident survenu un vendredi, les cinq jours se comptent à partir du lundi suivant. Je conseille toutefois de ne pas attendre le dernier jour, car un problème d’application, de messagerie ou de courrier ne doit pas devenir votre problème.
| Situation | Délai habituel | Action à effectuer |
|---|---|---|
| Accident matériel | 5 jours ouvrés | Déclarer le sinistre et transmettre le constat |
| Vol du véhicule | Souvent 2 jours ouvrés | Déposer plainte puis prévenir l’assureur |
| Accident avec blessé | 5 jours ouvrés pour l’assurance | Appeler les secours, faire constater les blessures et déclarer rapidement |
| Dommage découvert plus tard | Dès la découverte | Photographier le dommage et informer immédiatement l’assureur |
Le délai de déclaration ne doit pas être confondu avec le délai de prescription. Ce dernier est en principe de 2 ans pour agir en justice au sujet d’un contrat d’assurance auto. Cela ne signifie pas qu’il est possible d’attendre deux ans avant d’envoyer un constat, car l’assureur peut avoir besoin d’examiner rapidement le véhicule et les circonstances de l’accident.
Pourquoi le constat se remplit sur place
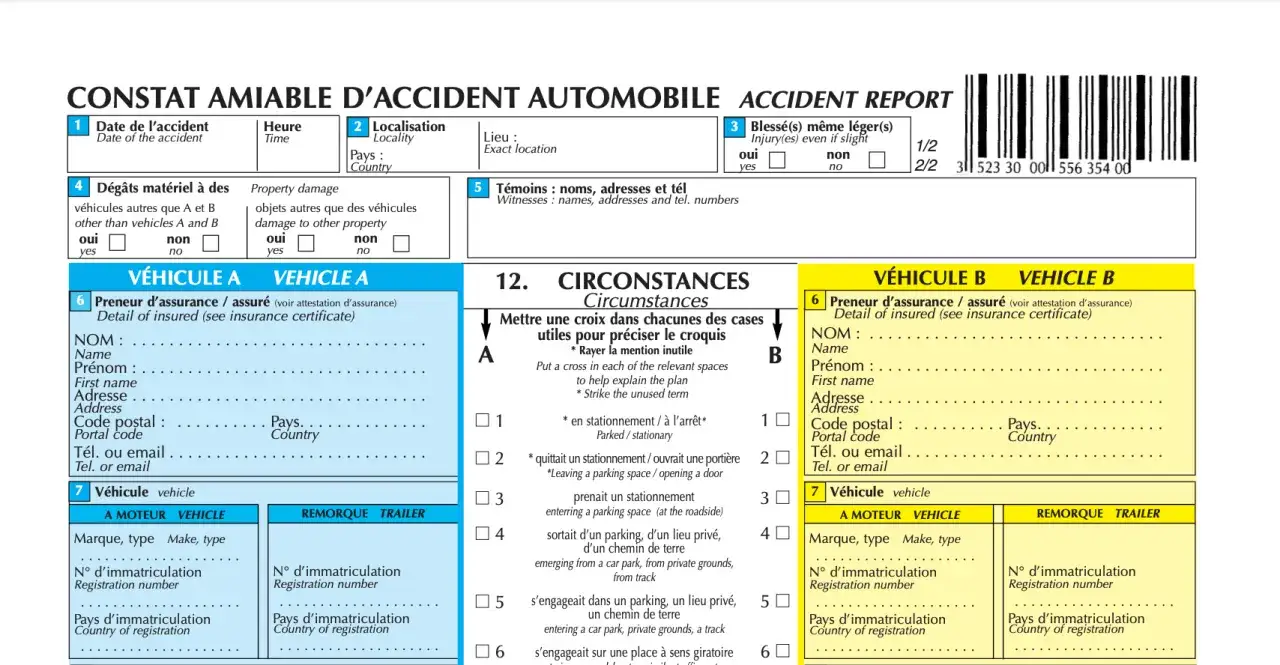
Le constat amiable n’est pas obligatoire en tant que formulaire, mais il reste le moyen le plus simple de décrire un accident entre plusieurs véhicules. Il sert de base à l’assureur pour analyser les circonstances, déterminer les responsabilités et organiser l’indemnisation. Une déclaration personnelle peut toutefois le remplacer si le document n’est pas disponible.
Sur le formulaire papier, les conducteurs remplissent ensemble le recto, puis le signent. Après les signatures, il ne faut plus modifier cette partie. Le verso peut être complété séparément, mais je recommande de relire attentivement les cases cochées, le croquis et les observations avant de signer, car une erreur peut influencer le partage des responsabilités et le bonus-malus.
Que faire en cas de désaccord
Ne signez jamais un constat qui décrit mal la scène. Une mention comme « sous réserve » ne corrige pas forcément une case inadaptée ou un croquis trompeur. Si vous n’êtes pas d’accord, indiquez précisément votre version dans les observations, prenez des photos et transmettez à votre assureur une déclaration complémentaire.
Le refus de l’autre conducteur ne bloque pas la procédure. Relevez sa plaque d’immatriculation, son identité, les coordonnées de son assureur et celles des témoins éventuels. Envoyez ensuite votre propre déclaration en expliquant que le constat n’a pas pu être signé contradictoirement.
La marche à suivre pour envoyer un dossier solide
Dans les premières minutes, je m’occupe d’abord de la sécurité. Il faut déplacer les véhicules lorsque c’est possible sans créer de danger, utiliser le gilet et le triangle si la situation l’exige, puis appeler le 17 ou le 112 lorsqu’une personne est blessée, qu’un conducteur est agressif ou que l’accident présente un risque particulier.
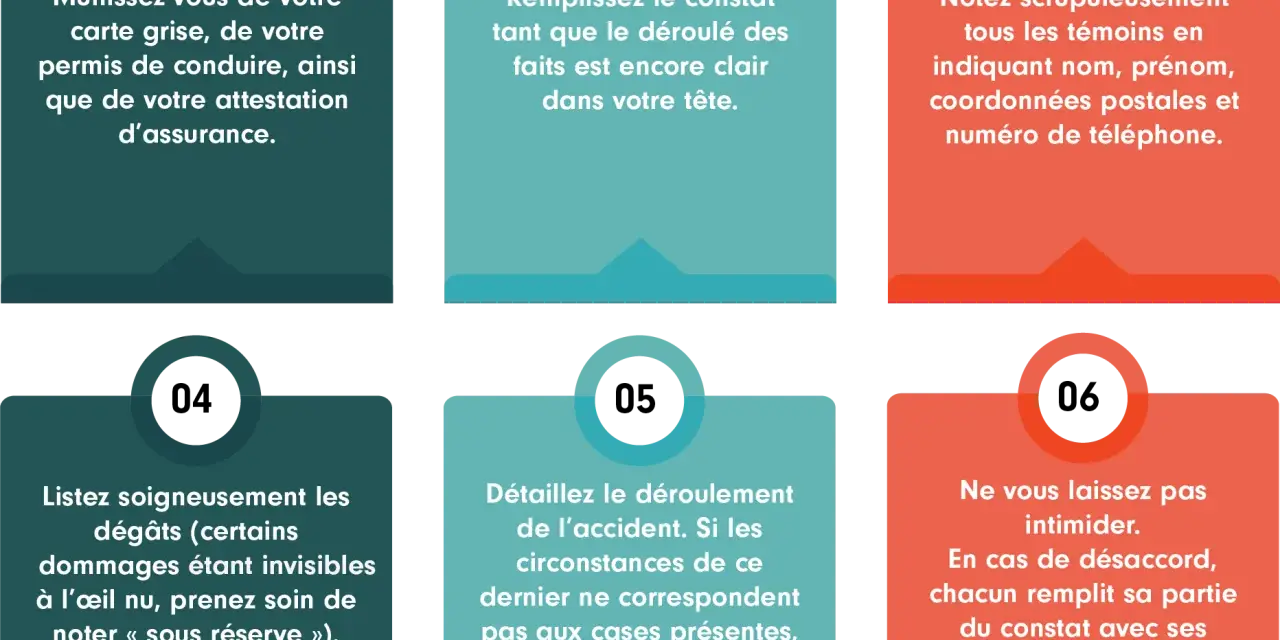
Pour un simple accident matériel, rassemblez ensuite les éléments qui permettront de vérifier les faits. Des photos larges de la chaussée et de la signalisation sont souvent plus utiles qu’une série de gros plans sur la carrosserie. Photographiez aussi les plaques, les positions des véhicules, les dégâts et, si nécessaire, les traces au sol.
- Notez la date, l’heure et le lieu précis de l’accident.
- Relevez les informations des conducteurs, des véhicules et des assureurs.
- Indiquez les circonstances avec des mots simples et un croquis lisible.
- Recueillez les coordonnées des témoins indépendants.
- Transmettez le constat et les pièces complémentaires dans les 5 jours ouvrés.
- Conservez une copie de tous les documents et la confirmation d’envoi.
La déclaration peut passer par l’espace client, l’application de l’assureur, un e-mail ou un courrier, selon les conditions du contrat. Le canal le plus rapide n’est pas toujours le plus sûr. Je garde systématiquement une preuve datée, comme un accusé de réception, une confirmation de dépôt ou une copie du message envoyé.
Évitez aussi de faire réparer le véhicule avant les instructions de l’assureur, sauf urgence liée à la sécurité. Si une réparation provisoire est indispensable, conservez les factures et prenez des photographies avant l’intervention. L’assureur peut demander une expertise, qui sert notamment à vérifier la cohérence entre les dégâts et le récit de l’accident.
Les cas qui changent la procédure
Le constat électronique
L’e-constat auto est pratique pour un accident matériel simple. Il peut être utilisé lorsque les véhicules sont immatriculés ou assurés en France et qu’il n’y a aucune blessure. Il permet de transmettre immédiatement les informations à l’assurance, ce qui limite les oublis et fournit une trace numérique.
Le constat papier reste nécessaire ou préférable lorsque l’accident implique un véhicule étranger, plus de deux véhicules, un blessé, un refus de l’autre conducteur ou une zone sans réseau. France Assureurs précise également que l’e-constat ne remplace pas la constatation médicale ou l’intervention des forces de l’ordre lorsqu’une personne est touchée.
Les blessures apparues après l’accident
Une douleur cervicale ou dorsale peut apparaître plusieurs heures après un choc. Si cela arrive, consultez rapidement un médecin afin de faire établir un certificat médical, puis prévenez l’assureur pour que cette information soit ajoutée au dossier. Il ne faut pas considérer l’absence de douleur immédiate comme une preuve qu’il n’existe aucun dommage corporel.
Lire aussi : Quelle vignette Crit’Air pour une voiture de plus de 20 ans ?
Le véhicule seul ou le délit de fuite
Une voiture peut être endommagée sur un parking, par un obstacle ou par un conducteur qui quitte les lieux. Dans ce cas, notez tout ce qui peut aider à identifier l’auteur, demandez la conservation des images de vidéosurveillance lorsqu’elles existent et déclarez le sinistre même sans signature adverse.
Pour un délit de fuite, le dépôt de plainte peut compléter utilement la déclaration d’assurance. La prise en charge dépendra ensuite de votre contrat, notamment de la présence d’une garantie dommages ou d’une protection adaptée aux circonstances.
Que faire si le délai est dépassé
Un retard ne signifie pas automatiquement que toute indemnisation est perdue. Le contrat peut prévoir une déchéance de garantie, mais l’assureur doit en principe démontrer que le retard lui a causé un préjudice réel. Cette règle ne doit toutefois pas encourager l’attente, car une déclaration tardive rend l’expertise et la vérification des faits plus difficiles.
Si les 5 jours ouvrés sont déjà passés, envoyez quand même le constat immédiatement. Ajoutez un message clair indiquant la date de l’accident, la date à laquelle vous avez découvert le dommage et la raison du retard. Un cas fortuit ou un événement de force majeure peut aussi être pris en compte, à condition de pouvoir l’expliquer et, si possible, le justifier.
En cas de refus de garantie, demandez à l’assureur une réponse écrite et la clause précise sur laquelle il s’appuie. Vous pouvez ensuite adresser une réclamation formelle, puis saisir le médiateur de l’assurance si le désaccord persiste. Pour un montant important ou un accident corporel, un avocat ou une association spécialisée peut aider à vérifier la position de l’assureur.
Le bon réflexe à garder dans la boîte à gants
Je recommande de conserver dans la voiture un constat papier, un stylo, le numéro d’assistance et une petite fiche avec les informations de votre contrat. En cas d’accident, l’objectif est simple: sécuriser, documenter, déclarer rapidement, puis éviter toute réparation ou modification qui empêcherait l’expertise.
Le délai de cinq jours ouvrés est le repère à retenir, mais une déclaration faite le jour même reste la meilleure protection. Même sans constat signé par l’autre conducteur, votre témoignage, les photos, les témoins et les documents transmis à temps peuvent permettre à l’assureur d’instruire correctement le dossier.