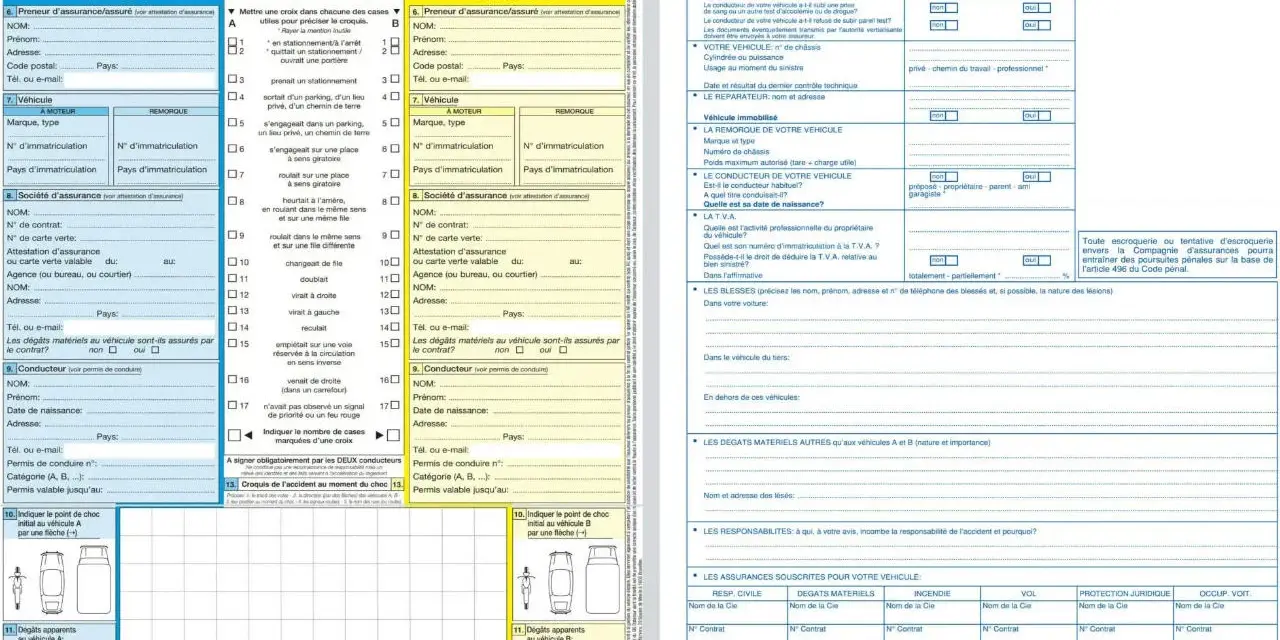
Un constat non envoyé dans les 5 jours peut compliquer l’indemnisation, mais il ne signifie pas automatiquement que l’assurance refusera de vous couvrir. Je détaille ici le délai applicable, les conséquences possibles, les démarches à effectuer immédiatement et les situations particulières comme un conducteur qui refuse de signer ou l’apparition de blessures après l’accident.
Le retard n’efface pas automatiquement vos droits
- 5 jours ouvrés constituent le délai minimal habituel pour déclarer un accident à l’assureur.
- Un envoi tardif peut entraîner une déchéance de garantie, mais seulement sous certaines conditions.
- L’assureur doit généralement démontrer que le retard lui a causé un préjudice réel.
- Il faut envoyer le constat même après l’échéance, avec une explication écrite et toutes les preuves disponibles.
- Le constat amiable n’est pas obligatoire en lui-même, contrairement à la déclaration du sinistre lorsqu’une garantie peut être mobilisée.
Ce que recouvrent réellement les cinq jours ouvrés
Après un accident de la circulation, le délai concerne surtout la déclaration du sinistre à l’assureur. Le constat amiable sert de support à cette déclaration, mais il ne remplace pas toutes les démarches lorsque le dossier comporte des blessures, un délit de fuite ou plusieurs véhicules.
Le Code des assurances, à l’article L. 113-2, prévoit que l’assuré doit prévenir son assureur dès qu’il a connaissance d’un sinistre susceptible d’être couvert. Le contrat ne peut normalement pas imposer un délai inférieur à cinq jours ouvrés pour un accident automobile. Les jours ouvrés correspondent généralement aux jours travaillés, du lundi au vendredi, hors jours fériés.
Ce délai n’est donc pas une amende administrative ni une date au-delà de laquelle le constat devient juridiquement inutilisable. Il s’agit d’une échéance contractuelle destinée à permettre à l’assureur de vérifier rapidement les circonstances, les dommages et les responsabilités. Service-Public rappelle d’ailleurs que le constat amiable papier n’est pas légalement obligatoire, même s’il reste fortement recommandé.
Le constat signé n’est pas la seule preuve possible
Si l’autre conducteur refuse de signer, vous pouvez tout de même déclarer l’accident seul. Je conseille de joindre des photographies des véhicules, les coordonnées des témoins, la plaque d’immatriculation adverse, les échanges avec l’autre conducteur et, si nécessaire, un procès-verbal de police ou de gendarmerie.
Une déclaration incomplète vaut mieux qu’un silence prolongé. Elle permet au moins de dater le sinistre et de montrer que vous avez entrepris les démarches, même si certains documents doivent être transmis plus tard.
Les conséquences possibles d’un envoi hors délai
Le premier risque est un traitement plus lent du dossier. Plus le temps passe, plus les traces de l’accident disparaissent, les véhicules sont réparés et les versions peuvent diverger. L’assureur peut alors demander des justificatifs supplémentaires ou mandater un expert avant de se prononcer.
Le second risque concerne la déchéance de garantie. Cette sanction signifie que l’assureur refuse d’appliquer une garantie prévue au contrat pour le sinistre concerné. Elle n’est toutefois pas automatique simplement parce que le constat a été envoyé au sixième, au septième ou au dixième jour.
Pour opposer une déclaration tardive, l’assureur doit généralement s’appuyer sur une clause du contrat et démontrer que le retard lui a causé un préjudice concret. Il peut évoquer, par exemple, l’impossibilité d’examiner le véhicule dans son état initial ou de recueillir utilement les déclarations des témoins. Une simple mention abstraite du retard ne suffit pas toujours.
| Situation | Conséquence probable | Réaction conseillée |
|---|---|---|
| Quelques jours de retard, dommages bien documentés | Le dossier peut être accepté après vérification | Envoyer immédiatement le constat et expliquer le retard |
| Retard important et véhicule déjà réparé | Expertise ou contestation plus probable | Conserver devis, factures, photos datées et témoignages |
| Retard dû à une hospitalisation ou à un événement imprévisible | La sanction peut être écartée | Fournir les justificatifs médicaux ou administratifs |
| Accident responsable confirmé | Un malus peut s’appliquer indépendamment du retard | Vérifier la responsabilité retenue et le relevé d’informations |
Il faut aussi distinguer le retard du bonus-malus. Le fait d’envoyer le constat tardivement ne crée pas, à lui seul, une majoration. Le malus dépend de la responsabilité retenue dans l’accident et des règles du contrat, pas de la date d’envoi du document.
Ce qu’il faut faire dès que vous constatez l’oubli
Je recommande de ne pas attendre une réponse téléphonique avant d’agir. Même si le délai est dépassé, envoyez la déclaration le jour même par l’espace client, par e-mail ou par courrier recommandé électronique ou postal, selon les moyens prévus par votre compagnie.
- Transmettez le constat, même s’il est signé par vous seul.
- Ajoutez une courte explication factuelle du retard, sans inventer de justification.
- Joignez les photos, devis, factures, certificats médicaux et coordonnées des témoins.
- Demandez un accusé de réception ou conservez la preuve du dépôt en ligne.
- Demandez par écrit si l’assureur entend opposer une déchéance de garantie et sur quelle clause il s’appuie.
Une phrase simple suffit souvent pour accompagner l’envoi. Vous pouvez écrire que vous déclarez l’accident survenu à telle date, que le constat est transmis hors délai, puis préciser brièvement la raison du retard. L’objectif est de rester transparent et documenté, plutôt que de minimiser les faits.
Ne faites pas réparer trop vite sans preuve
Lorsque les dégâts sont importants, évitez de faire disparaître les éléments utiles avant d’avoir obtenu les instructions de l’assureur. Si une réparation urgente est indispensable pour des raisons de sécurité, photographiez précisément le véhicule, conservez les pièces remplacées lorsque c’est possible et demandez une facture détaillée.
Cette précaution ne garantit pas l’indemnisation, mais elle réduit le risque que l’assureur affirme ne plus pouvoir vérifier l’étendue des dommages. C’est l’un des points que les automobilistes sous-estiment le plus après un petit choc qui semble sans conséquence.
Les situations qui imposent une procédure différente
Un conducteur refuse de remplir ou de signer
Le refus de l’autre conducteur ne vous dispense pas de déclarer l’accident. Notez sa plaque, son identité, son assureur et les circonstances du refus dans la rubrique « Observations ». Si des témoins sont présents, recueillez leurs coordonnées immédiatement.
En cas de comportement agressif, de menace ou de fuite, appelez le 17 ou le 112 selon l’urgence. Vous pouvez également porter plainte pour délit de fuite si l’autre véhicule quitte les lieux sans permettre l’échange des informations nécessaires.
Une personne est blessée
En présence d’une blessure, même légère, prévenez d’abord la police ou la gendarmerie et les secours si nécessaire. Le e-constat auto ne convient pas lorsqu’une personne est blessée, lorsqu’un véhicule est immatriculé à l’étranger ou lorsque plus de deux véhicules sont impliqués.
Une douleur apparue plusieurs heures après l’accident doit être signalée rapidement à l’assureur. Consultez un médecin afin d’obtenir un certificat médical décrivant les lésions, car un simple récit tardif sera moins utile pour établir le lien avec l’accident.
Lire aussi : Comment démonter une batterie de voiture en toute sécurité
L’autre véhicule n’est pas identifié ou assuré
Déclarez tout de même le sinistre avec les informations dont vous disposez. Les photos, les vidéos de caméra, les témoins et la plaque partielle peuvent aider à identifier le responsable. Si le conducteur responsable est inconnu ou non assuré, le Fonds de garantie des assurances obligatoires peut parfois intervenir, sous réserve de conditions et de délais spécifiques.
Que faire si l’assureur refuse la prise en charge
Demandez d’abord une décision écrite précisant la clause invoquée et le préjudice que le retard aurait causé. Cette réponse est essentielle, car elle permet de distinguer un simple retard de traitement d’un véritable refus fondé sur une déchéance de garantie.
Envoyez ensuite une réclamation au service dédié de l’assureur avec une chronologie précise, les preuves de l’accident et les raisons du retard. Si la réponse reste négative, vous pouvez saisir le service réclamations, puis le médiateur de l’assurance après avoir épuisé la procédure interne prévue par le contrat.
Le délai de déclaration n’est pas le délai pour agir en justice. Les recours liés à l’indemnisation obéissent à des règles de prescription distinctes, souvent fixées à deux ans pour les actions dérivant du contrat d’assurance, avec des exceptions et des modalités d’interruption. Pour un dommage corporel important ou un refus difficile à comprendre, l’avis d’un avocat ou d’une association de consommateurs peut éviter une mauvaise décision.
Le réflexe qui protège le mieux votre dossier
Si vous avez dépassé les cinq jours, retenez surtout ceci. Envoyez la déclaration sans attendre, rassemblez les preuves, expliquez honnêtement le retard et demandez une confirmation écrite de la position de l’assureur.
Un accident déclaré tardivement reste un dossier à défendre, pas un dossier automatiquement perdu. La qualité des éléments conservés, la cause du retard et le préjudice réellement subi par l’assureur pèseront souvent davantage que quelques jours d’écart.