Une borne à domicile peut simplifier chaque trajet, mais son financement dépend surtout de la date de paiement et de la conformité de l’installation. En 2026, le crédit d’impôt pour borne électrique concerne encore les dépenses réglées en 2025, tandis qu’aucun nouvel avantage n’est prévu pour une facture payée en 2026. Je détaille ici les conditions, les montants, les démarches déclaratives et les règles techniques à vérifier avant de signer un devis.
Les règles décisives pour réduire le coût d’une borne électrique
- En 2026, seules les dépenses payées en 2025 peuvent encore ouvrir droit au crédit d’impôt.
- Le montant atteint 75 % des dépenses TTC, avec un plafond de 500 € par système de charge.
- La borne doit être pilotable, équipée d’un point de recharge de type 2 et installée par un professionnel conforme aux règles applicables.
- La déclaration se fait dans la 2042 RICI, avec conservation de la facture définitive et de la preuve de paiement.
- Une prime ou subvention reçue pour les mêmes travaux réduit la dépense prise en compte.
Ce qui reste possible en 2026 et ce qui ne l’est plus
Le point le plus important est calendaire. Le dispositif a pris fin pour les dépenses payées à partir du 1er janvier 2026. Une borne commandée en 2025, avec un devis signé ou un acompte versé cette année-là, ne donne donc pas automatiquement droit à l’avantage si le solde a été réglé en 2026.
En revanche, une installation facturée et intégralement payée avant le 31 décembre 2025 peut être déclarée pendant la campagne des revenus 2025, en 2026. C’est la date du paiement définitif à l’entreprise qui compte, et non la date du devis ou celle du début des travaux.
Je conseille de distinguer clairement trois documents souvent mélangés dans les dossiers. Le devis prouve l’accord commercial, l’acompte prouve un premier versement, mais seule la facture réglée permet normalement de rattacher la dépense à l’année fiscale concernée.
| Situation | Traitement fiscal |
|---|---|
| Facture payée en 2025 | Déclaration possible en 2026 si toutes les conditions sont respectées |
| Devis signé en 2025, facture payée en 2026 | Pas de crédit d’impôt selon les règles actuellement applicables |
| Facture payée en 2026 | Pas de nouvel avantage au titre de ce dispositif |
Qui pouvait bénéficier de l’avantage et pour quel logement
Le crédit concernait les personnes physiques dont le domicile fiscal se trouve en France, sans condition de revenus. Il était ouvert au propriétaire, au locataire et à l’occupant à titre gratuit, à condition que le logement soit réellement affecté à l’habitation principale ou à une résidence secondaire autorisée.
Une personne seule pouvait déclarer un système dans son habitation principale et un autre dans une résidence secondaire. Pour un couple marié ou pacsé soumis à imposition commune, la limite passait à deux systèmes par logement, soit jusqu’à quatre systèmes en additionnant la résidence principale et une résidence secondaire.
La résidence secondaire ne doit pas être louée, même ponctuellement. Cette restriction est facile à manquer lorsqu’un logement est utilisé quelques semaines par an puis proposé sur une plateforme de location. Dans ce cas, je ne considérerais pas l’équipement comme éligible sans confirmation fiscale précise.
En copropriété, la situation dépend du montage retenu. Un occupant peut parfois déclarer la part qu’il a effectivement payée pour une installation collective, tandis qu’une borne installée sur sa place privative nécessite une notification au syndic et le respect de la procédure liée au droit à la prise. Le devis doit alors préciser le cheminement du câble, le raccordement, le comptage et la répartition des frais.
La borne doit répondre à des critères techniques précis
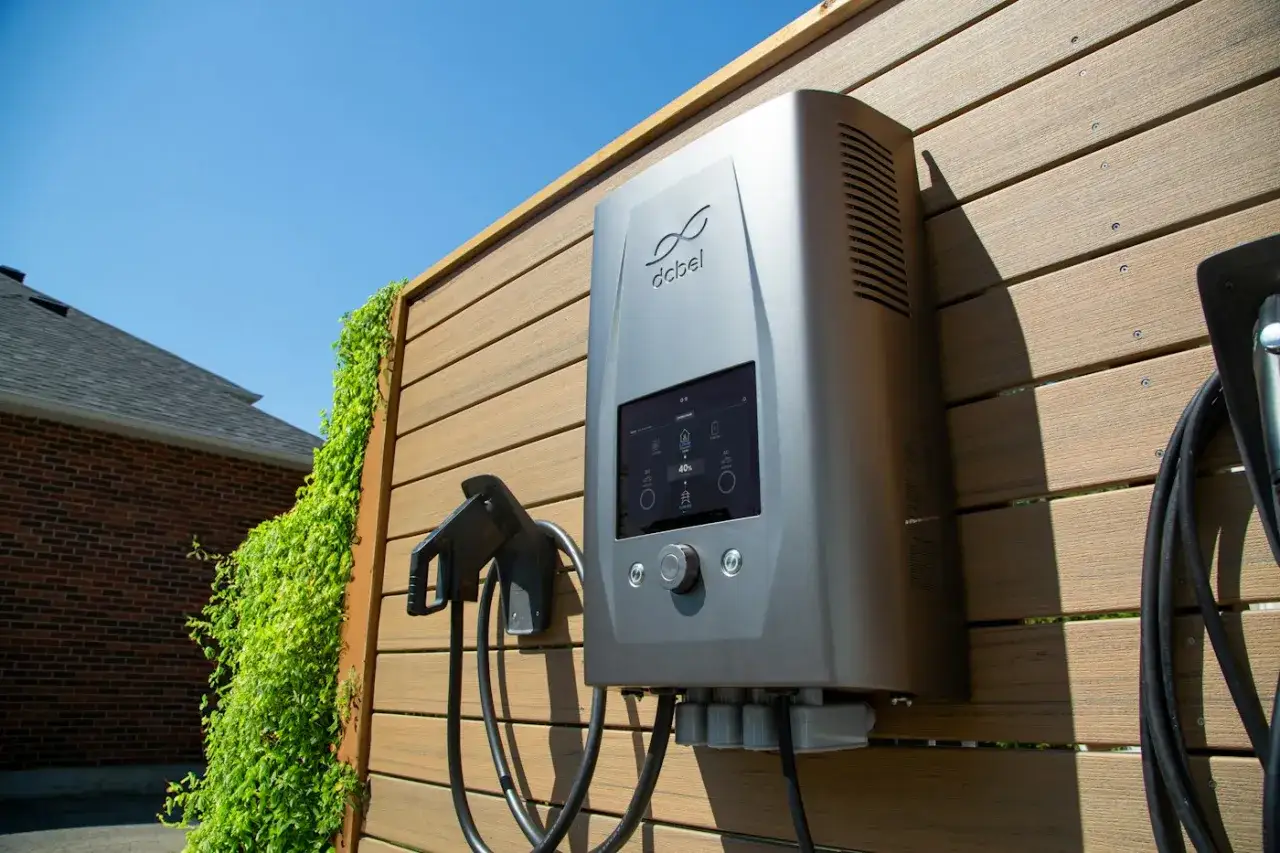
Depuis les dépenses concernées par les règles récentes, il ne suffit plus d’acheter une borne murale. Le système doit être pilotable, c’est-à-dire capable d’adapter temporairement la puissance appelée en fonction de signaux tarifaires ou de réseau, avec une connexion au compteur, à un équipement intermédiaire ou à Internet.
Le point de recharge doit aussi utiliser un socle ou connecteur de type 2. Une simple prise domestique, même renforcée, n’entre pas dans la même catégorie. De même, une borne qui affiche seulement une programmation horaire basique peut ne pas satisfaire les exigences techniques du dispositif.
Avant de signer, je demande toujours la fiche technique du modèle et une mention claire sur le devis ou la facture. Les formulations vagues comme « borne connectée » ou « recharge intelligente » ne suffisent pas à établir l’éligibilité. Il faut pouvoir identifier le pilotage, le type de connecteur et les caractéristiques du système.
La réglementation électrique impose par ailleurs l’intervention d’un professionnel habilité. Pour une infrastructure de puissance supérieure à 3,7 kW, ce qui concerne la plupart des wallbox domestiques de 7,4 kW, la qualification adaptée aux infrastructures de recharge est normalement requise. Cette exigence réglementaire et la conformité fiscale vont souvent de pair, mais elles ne doivent pas être confondues.
Comment calculer le montant réellement récupérable
Le calcul porte sur le prix TTC de l’équipement et de la main-d’œuvre figurant sur la facture. Le crédit représente 75 % de cette base, dans la limite de 500 € par système de charge. Il s’agit bien d’un crédit d’impôt, et non d’une simple réduction réservée aux foyers imposables. Si le montant dépasse l’impôt dû, l’excédent peut être restitué.
| Dépense TTC éligible | Calcul à 75 % | Crédit obtenu |
|---|---|---|
| 600 € | 450 € | 450 € |
| 900 € | 675 € | 500 € plafonnés |
| 1 600 € | 1 200 € | 500 € plafonnés |
Une aide déjà perçue pour la même borne doit être retirée de la base de calcul. Par exemple, avec une facture de 900 € et une subvention de 200 €, la dépense retenue est de 700 €. Le calcul donne 525 €, mais le crédit reste limité à 500 € par borne.
Pour un couple faisant installer deux systèmes dans son habitation principale, le plafond théorique atteint donc 1 000 €. Ce plafond reste attaché au nombre de systèmes autorisés et non au prix total du chantier. Une installation très coûteuse ne permet pas de dépasser le montant maximal.
Les démarches à suivre pour sécuriser son dossier
1. Choisir l’entreprise avec attention
L’entreprise doit fournir et installer le système, ou faire intervenir un sous-traitant dans un cadre conforme. Acheter la borne auprès d’un vendeur puis confier la pose à un professionnel totalement indépendant peut fragiliser le dossier. Je privilégie donc une offre avec fourniture et installation sur une même facture.
2. Faire détailler le devis
Le devis doit identifier le modèle, le type de prise, le pilotage, la puissance, la pose, les éventuelles protections électriques et le lieu d’installation. Pour une copropriété, j’ajoute le schéma de raccordement et le dispositif de comptage afin d’éviter les discussions avec le syndic.
3. Vérifier la facture finale
La facture définitive doit mentionner le lieu des travaux, la nature et les caractéristiques techniques du système, ainsi que le montant payé. Une facture d’acompte seule ne suffit pas. Je conserve également le justificatif bancaire ou toute preuve du règlement définitif.
Lire aussi : Plaque rouge sur une voiture - que signifie-t-elle ?
4. Reporter la dépense dans la déclaration
Pour une dépense payée en 2025, le montant est inscrit dans la déclaration des revenus déposée en 2026, sur la déclaration complémentaire 2042 RICI. Les cases 7ZQ et 7ZR concernent les systèmes installés dans l’habitation principale. Les cases 7ZS et 7ZT concernent ceux de la résidence secondaire.
Il ne faut pas joindre spontanément la facture à la déclaration en ligne, sauf demande particulière. En revanche, je recommande de la conserver pendant toute la période durant laquelle l’administration peut demander les justificatifs. Une facture incomplète peut entraîner la reprise de l’avantage obtenu.
Les erreurs qui font perdre le bénéfice du crédit
La première erreur consiste à raisonner sur la date de commande. En fiscalité, c’est le paiement définitif qui déclenche le crédit. La deuxième est de déclarer le prix de la borne sans déduire une prime ou une subvention liée aux mêmes travaux.
La troisième erreur est de retenir n’importe quelle borne connectée. La connectivité commerciale ne garantit pas le pilotage exigé par les textes. Je vérifierais toujours la documentation du fabricant et les mentions de la facture avant de considérer l’économie fiscale comme acquise.
Enfin, un remboursement reçu dans les cinq ans peut entraîner une reprise du crédit, à hauteur de la dépense remboursée. Cette règle peut concerner une indemnisation ou une prise en charge ultérieure. Elle explique pourquoi il est préférable de garder les factures, contrats et justificatifs de financement.
Le bon réflexe avant de lancer une nouvelle installation
En 2026, je ne construirais pas le budget d’une borne autour d’un crédit d’impôt qui n’est plus ouvert aux paiements de l’année. Je vérifierais d’abord les aides locales encore disponibles, le coût réel du raccordement et la qualification de l’installateur, puis je comparerais plusieurs devis détaillant précisément le matériel et la pose.
Pour une installation payée en 2025, la priorité est différente. Il faut déclarer la bonne dépense dans la 2042 RICI, appliquer le plafond de 500 € par système et conserver une facture complète. Cette vérification prend peu de temps, mais elle évite qu’une erreur de date, de plafond ou de matériel transforme une économie attendue en mauvaise surprise fiscale.